Este es un caso ilustrativo basado en situaciones habituales, con datos ficticios y anonimizados. Explica cómo se revisa un informe de daños de la compañía aseguradora cuando la cuantía no cubre la reparación real.
Contexto y cliente
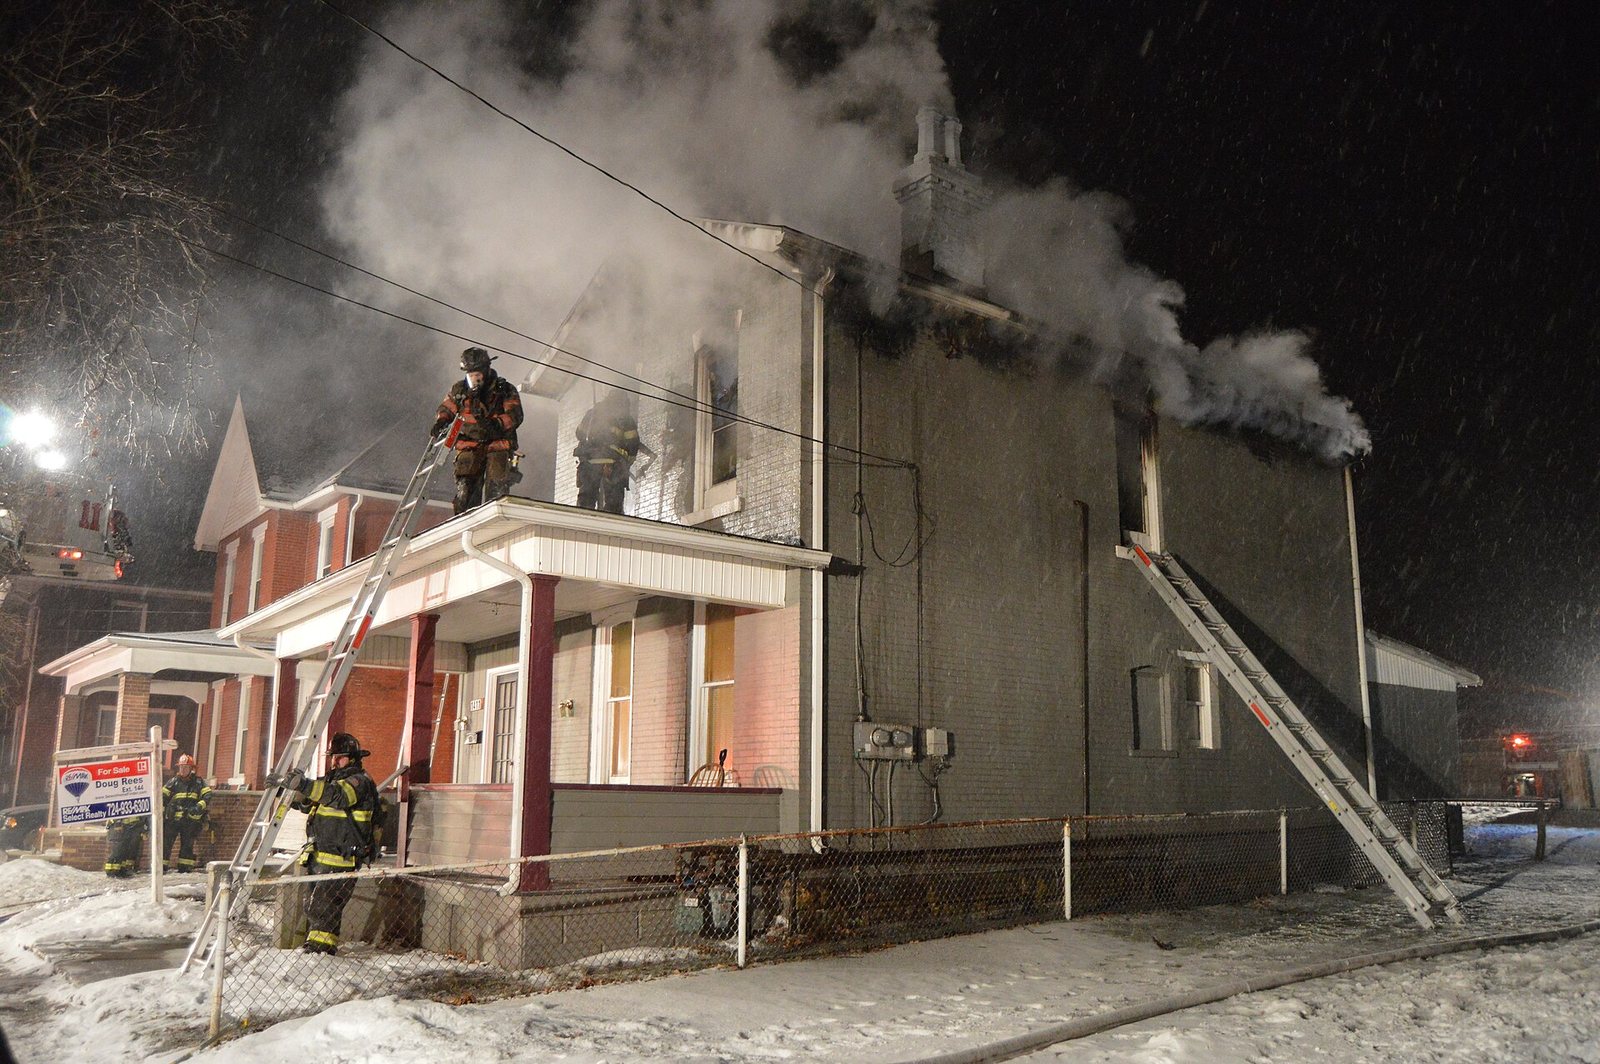
Una familia de Lebrija sufrió un incendio en la cocina y el salón de su vivienda. La compañía envió a su tasador, que elaboró un informe de daños con una cuantía muy inferior a los presupuestos de reparación. Además, negaba la cobertura de parte del mobiliario.
La familia acudió a un despacho de Sevilla. Para responder a la aseguradora, el abogado pidió un contrainforme técnico.
Puntos débiles del informe de daños
El informe de daños de la compañía consideraba solo daños directos por llamas. Sin embargo, no valoraba el humo, el hollín ni la contaminación de las instalaciones. Tampoco incluía la reparación de la electricidad ni la limpieza especializada.
Por otro lado, aplicaba una depreciación por antigüedad muy elevada y sin justificar el criterio. La Ley de Contrato de Seguro regula el procedimiento de peritación, y el informe no cumplía sus pautas de motivación.
Metodología del contrainforme
Visitamos la vivienda pocos días después del siniestro, antes de las obras. Fotografiamos cada estancia y medimos las zonas afectadas. Después revisamos la póliza, las condiciones particulares y los capitales asegurados.
- Delimitamos el foco y la propagación del fuego y del humo.
- Inventariamos los daños directos e indirectos por estancia.
- Comparamos precios con cuadros de obra de la provincia.
- Examinamos la depreciación aplicada y la cláusula que la amparaba.
- Contrastamos la partida de mobiliario con las facturas y las fotografías.
Hallazgos: humo, instalación eléctrica y depreciación
El humo había afectado a toda la planta baja, no solo a la cocina. La instalación eléctrica requería sustitución parcial, porque había cableado con daños térmicos. La depreciación no se ajustaba a la póliza, ya que esta pactaba el valor de reposición para el mobiliario.
En consecuencia, la suma de las partidas omitidas superaba con holgura el recorte que aplicó la compañía. Documentamos cada partida con fotografías, mediciones y precios.
Resultado
Presentamos el contrainforme a la aseguradora antes de acudir a los tribunales. La compañía revisó su valoración y abrió una negociación. Finalmente, las partes alcanzaron un acuerdo con una indemnización mucho más próxima a la reparación real.
El acuerdo no habría sido posible sin un análisis técnico detallado. Cada situación real es distinta y el resultado depende de la póliza y de la prueba.
Cómo se revisa un informe de daños tras un incendio
Un informe de daños solo convence si cada partida tiene una medición, un precio y una causa. Cuando la compañía recorta la cuantía, el asegurado suele quedar en una posición débil, porque desconoce el detalle técnico. Por ello el contrainforme traduce el siniestro a partidas verificables.
Empezamos por reconstruir cómo avanzó el fuego y el humo. Después inventariamos cada daño y lo valoramos con precios de mercado de la provincia. Finalmente, comparamos nuestro resultado con el informe de la compañía y explicamos las diferencias.
Daños que suelen omitirse tras un incendio
En los incendios, los daños por humo y hollín se extienden mucho más allá de la zona quemada. Sin embargo, algunos informes solo cuentan lo que se ve carbonizado. Esto reduce la cuantía de forma injusta.
- Humo y hollín en estancias contiguas y en falsos techos.
- Instalaciones eléctricas con cableado dañado por el calor.
- Carpintería y ventanas deformadas o contaminadas.
- Limpieza especializada y desescombro.
- Gastos de alojamiento alternativo durante las obras.
Asimismo, hay que comprobar si la póliza cubre el valor de reposición o el valor a nuevo. La diferencia puede ser muy relevante en mobiliario y equipamiento.
Qué hacer si no está de acuerdo con el informe de daños
La Ley de Contrato de Seguro prevé un procedimiento para discutir la peritación. El asegurado puede aportar su propio dictamen y, si persiste el desacuerdo, acudir a la vía que la ley establece. Nuestro artículo sobre el peritaje frente a la aseguradora explica los pasos con más detalle.
- Guarde fotografías y vídeos del estado inicial.
- No inicie reparaciones definitivas sin documentarlo.
- Pida por escrito el informe completo y sus anexos.
- Encargue un análisis técnico independiente antes de firmar el finiquito.
Además, si el siniestro afecta a una vivienda histórica, informe al perito desde el principio. La reparación de materiales tradicionales tiene costes distintos.
Lecciones para abogados y particulares
- No repare nada hasta documentar el estado tras el siniestro.
- Pida a la compañía el informe de daños completo y sus anexos.
- Compare las partidas con la póliza, no solo con los presupuestos.
- Consulte la guía sobre los daños por agua entre vecinos para ver un enfoque similar.
¿Necesita revisar un informe de daños?
El servicio de perito de daños en Sevilla cubre la parte técnica de estos siniestros. El servicio de contrainforme pericial en Sevilla explica el método de revisión. Para otro ejemplo, vea el caso del informe médico de aseguradora. Contacte desde contacto o llame al 900 649 252.
¿Necesita un perito en Sevilla para su caso?
Atendemos a abogados, despachos y particulares en Sevilla capital y toda la provincia. Estudiamos su asunto sin coste y le enviamos un presupuesto cerrado en menos de 24 horas laborables.